北京时间 9 月 17 日凌晨,美国联邦公开市场委员会(FOMC)公布利率决议,以 12 票赞成、0 票反对的结果一致通过加息 25 个基点,将联邦基金利率目标区间上调至 3.75% 至 4.00%。这是美联储自 2023 年 7 月以来的首次加息,也终结了自 2025 年 12 月起连续五次会议按兵不动的状态。
美联储在声明中表示,美国经济活动正以稳健步伐扩张,国内支出保持韧性,生产率增长强劲,资本投资表现稳健。就业增长与劳动力规模保持同步,失业率变化不大。声明同时指出,通胀水平依旧偏高,本次政策行动将支持通胀更及时地回归 2% 目标。声明最后一句写得相当直接:委员会将实现价格稳定。
这次全票通过值得注意。在 7 月会议上,委员会曾以 9 票赞成、3 票反对维持利率不变,三名持异议者当时就主张加息 25 个基点。两个月后分歧消失,全体委员站到了同一边。有分析认为,在外部政治压力明显的背景下,这种一致性本身传递出美联储维持独立性的信号。
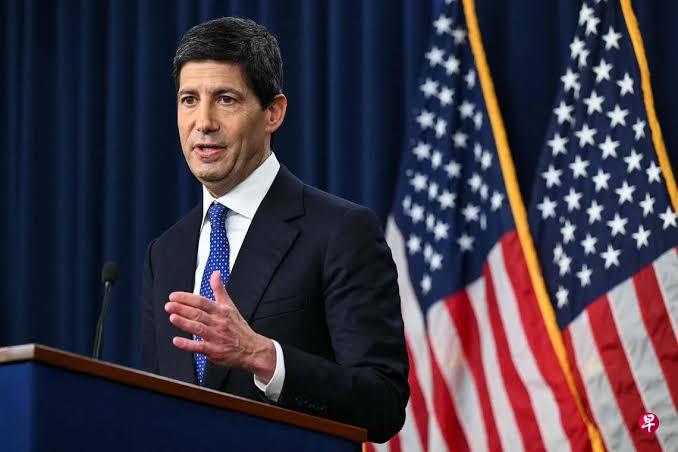
沃什在会后新闻发布会上把这次加息定位为对普通民众的利好。他表示,价格稳定对那些不持有金融资产、也没有积累房屋净值的美国人最有帮助,因为工资到手后能够真正跑赢物价。他一贯不愿向市场提供前瞻指引,这次也没有给出明确的后续路径。
点阵图比决议本身更鹰派
同步发布的经济预测摘要(SEP)释放了比加息动作更强的紧缩信号。
18 名委员中有 12 人认为年内还应再加息 25 个基点,将利率推升至 4.125%,另有 4 人看到 4.375%。
对 2027 年的判断出现明显分歧:8 名官员预计届时还会再加一次,6 人认为利率将维持不变,4 人预计转向降息。不过总体基调依然偏紧,14 名官员预计 2027 年底的利率不低于当前水平,中位数预测从此前的 3.4% 跳升至 3.9%。
更值得关注的是长期利率预测上调至 3.2%,说明越来越多的美联储官员开始相信,中性利率比他们过去认为的要高。
市场方面,决议公布时美股波动有限,真正的下跌出现在沃什的新闻发布会期间,主要股指随后转跌。美债收益率延续此前的上行趋势:10 年期美债收益率自沃什 8 月 28 日在杰克逊霍尔发表讲话以来已上行约 25 个基点,较今年 2 月的低点累计上行约 100 个基点,对利率预期最为敏感的 2 年期美债涨幅更为陡峭。融资成本同步走高,30 年期固定房贷利率随之上升。
机构与市场观点
摩根士丹利认为,去通胀进程不及预期,本轮加息并非单次动作,预计 10 月和 12 月还将各加息 25 个基点。高利率环境将持续更久,风险资产估值会持续受到流动性压制。
中信证券判断,本次加息更多属于预防性收紧,美国经济基本面并不支撑持续多轮加息。后续关键要看核心 CPI 是否持续反弹,若通胀走弱,本轮大概率是一次性加息。
高盛首席经济学家戴维·梅里克尔指出,8 月核心通胀超预期是促使美联储重启加息的核心诱因,加息预期已大部分被市场提前计价,接下来的重点是企业盈利能否扛住高利率冲击。
加密资产策略分析师提醒,美元走强与美债收益率抬升会压制加密市场风险偏好,流动性收紧预期下,资金更倾向于配置现金与短债。只有当美联储释放停止加息的信号,加密资产才会迎来明显的修复窗口。
也有独立宏观研究员认为美联储正陷入两难:就业韧性支撑继续加息,但持续收紧会放大商业地产和企业债务的爆雷风险,后续政策的摇摆性将显著上升。
接下来看什么
本次加息把年内剩余两次会议的悬念彻底打开。市场焦点将转向美国 CPI 与非农就业数据,以此判断美联储是否会在 10 月或 12 月继续加码。
还有一个变量需要纳入考量:本轮通胀的重要推手是能源价格,而能源价格上涨与伊朗局势引发的供应链扰动直接相关。货币政策对供给侧冲击的作用有限,这也是市场对后续加息路径分歧巨大的根本原因。