全球AI行业最受瞩目的IPO之一,正在进入关键阶段。Claude开发商 Anthropic 已于10月26日公开提交上市文件,计划以股票代码 “ANT” 在纳斯达克全球精选市场挂牌,市场预计公司可能于11月16日当周上市,并最早在11月9日当周启动发行营销,但具体时间和最终估值仍未确定。
此次IPO最引人注目的,是公司有望冲击2万亿美元估值。如果最终达到这一水平,Anthropic的上市规模将超过此前估值达1.77万亿美元的SpaceX,成为全球资本市场史上最受瞩目的企业上市交易之一。
营收增长惊人 但收入不等于利润
招股文件显示,Anthropic在2026年上半年实现营收约163亿美元,远高于去年同期的12亿美元,增长速度反映出企业对生成式AI产品的需求正在迅速扩大。Claude已经不再只是面向个人用户的对话工具,而是逐渐进入企业软件开发、知识处理和业务流程等付费场景。
但同一份财务披露也呈现出另一面:公司上半年净亏损约807亿美元,其中约724亿美元来自可转换债券等融资工具的公允价值变动,属于非现金会计项目,并不等于经营过程中实际支出了同等金额。更能反映日常经营表现的是,公司同期营业亏损约6.93亿美元,调整后营业收入则达到约16.2亿美元,说明其经营表现与账面净亏损之间存在显著差异。
真正昂贵的不是模型 而是持续运行模型的能力
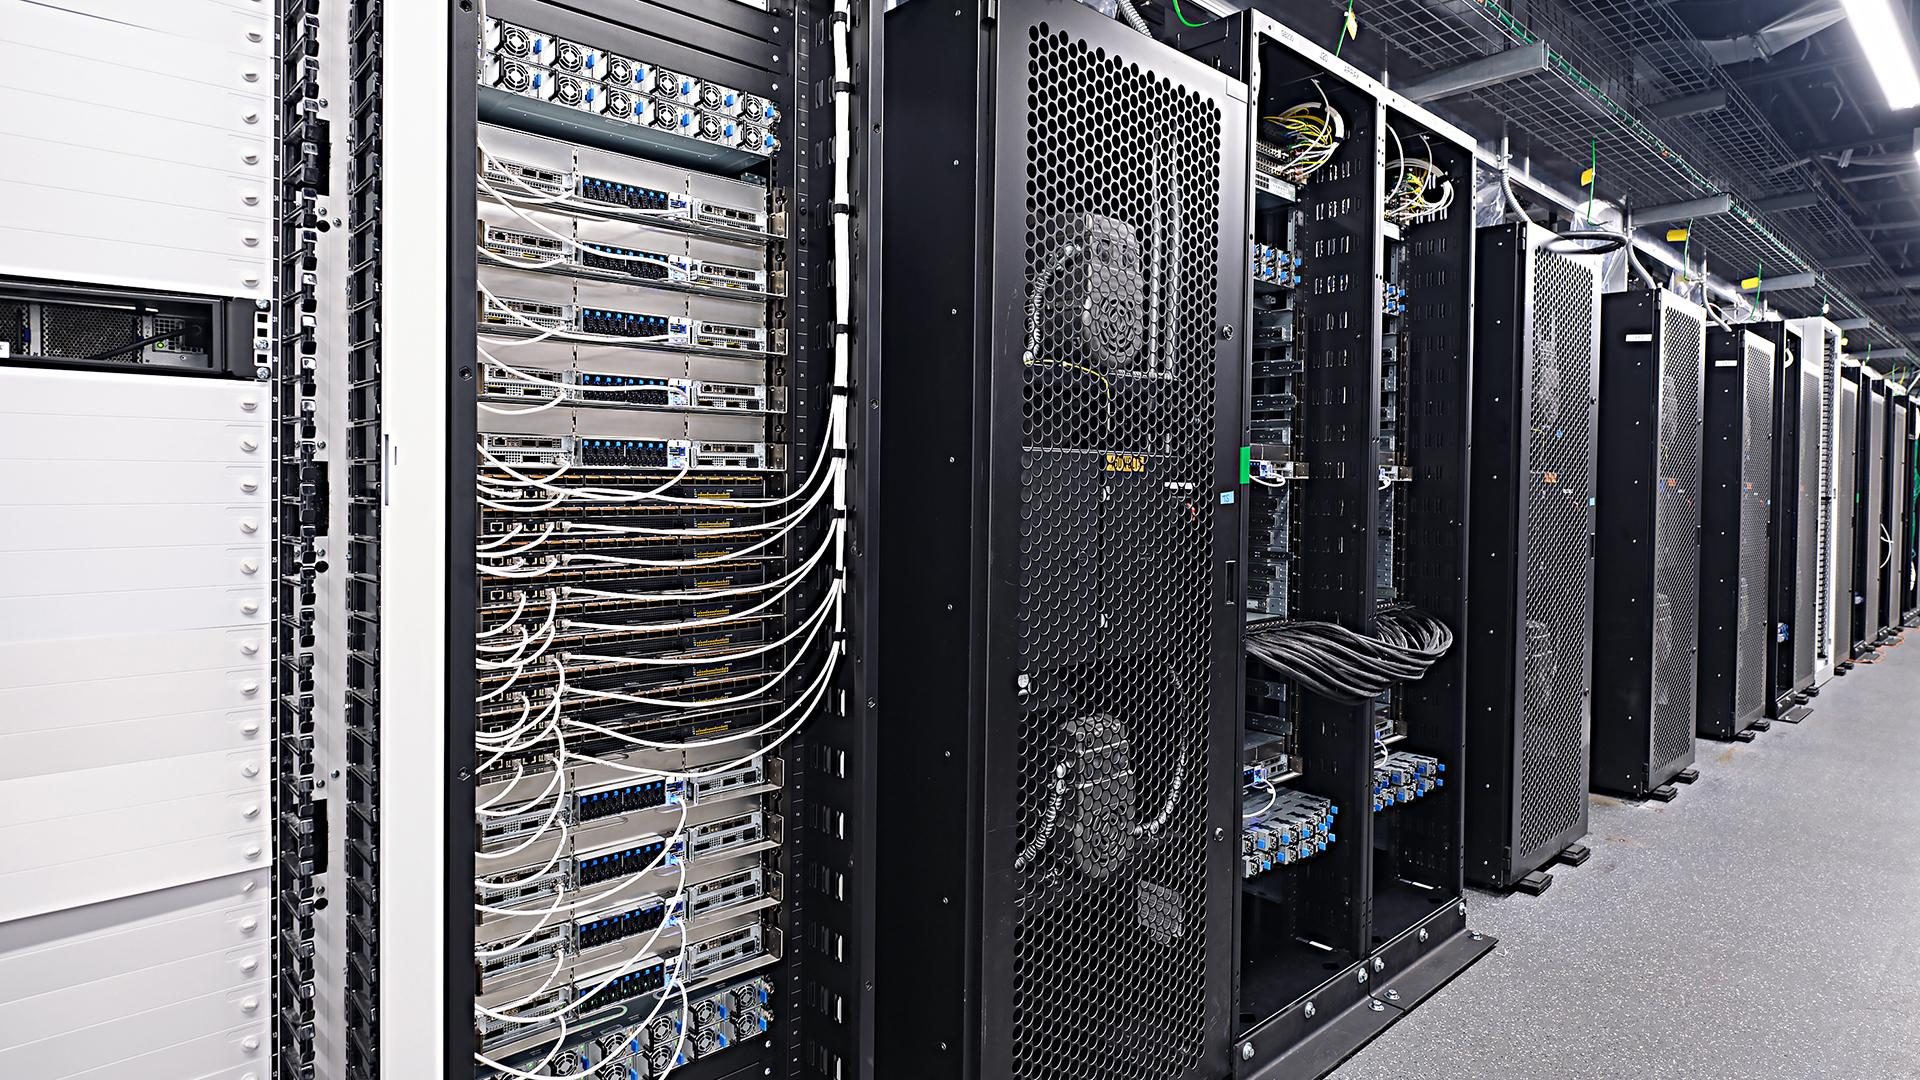 AI公司的成本结构与传统软件企业存在重要区别。模型训练需要大量算力,面向用户提供服务同样需要持续购买计算资源;随着使用量增长,企业必须不断扩充基础设施,才能维持响应速度、服务稳定性和模型能力。
Anthropic已经承诺在未来十年投入至少5180亿美元用于云服务、计算能力和基础设施相关支出。这意味着,公司不仅需要证明用户愿意为AI付费,还必须证明每增加一份收入,都能带来足够的经济回报,而不是让新增需求继续推高成本。
2万亿美元估值 买的是未来而非当下
市场愿意给Anthropic如此高的估值,核心依据并非当前利润,而是对AI未来商业规模的预期。如果Claude能够持续进入企业核心工作流,并通过智能体承担更多复杂任务,Anthropic就有机会从模型供应商发展为企业数字基础设施的重要组成部分。
不过,增长本身也存在边界。随着营收基数扩大,早期高速增长未必能够延续,而企业客户的采购决策、算力供应、竞争对手的定价策略,都可能影响未来的收入和利润表现;Anthropic也在上市文件中明确提醒投资者,公司未来可能无法实现或维持盈利。
IPO之后 AI行业将接受更严格的定价
 Anthropic上市的意义不止于一家公司的融资。过去,AI企业可以依靠风险投资和战略投资者,为长期研发与基础设施建设提供资金;进入公开市场后,公司必须持续向投资者解释收入增长、现金需求、盈利路径和技术风险之间的关系。
这场IPO真正要验证的,是AI能否从一项高速增长的技术,成为一门能够长期创造利润的生意。 如果Anthropic能够证明巨额算力投入最终可以形成稳定的商业回报,市场对整个AI产业的估值逻辑都可能得到强化;反之,即使模型能力继续突破,资本市场也可能重新审视技术进步与商业价值之间的距离。