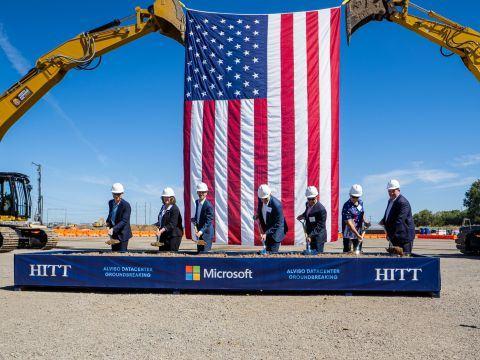
10月18日,据《金融时报》援引监管信息公司RegLayers数据报道,今年以来美国已有至少47个大型数据中心项目被延期、撤回或审批受阻。这组数字背后,是规模约10万亿美元的AI基础设施投资规划正遭遇现实考验。
电力与融资双重挤压
报道指出,RegLayers的数据仅统计了最大规模项目,属于“保守估计”。投资银行Bernstein本月早些时候估算,美国规划中的数据中心项目中,仅约35%具有较高的落地可信度。FT自身调查发现,全美超过1000个地方社区今年试图对AI基础设施实施暂停令或其他限制措施。
电力供应是首要瓶颈。有分析显示,出现电力问题的数据中心项目中,取消或中止比例高达91%。融资环境同样在恶化:利率上升与债券市场走弱使租赁运营数据中心的“新云”公司陷入资金困境,CoreWeave股价上周暴跌23.6%,其发行的公司债中有一只已落入不良债务区间。
Stargate项目承压,合作方出现裂痕
OpenAI、Oracle与软银联合推动的“星际之门”(Stargate)超大规模数据中心计划也面临执行压力。Oracle为Stargate开发的多个站点出现工期延误;Anthropic与英国新云公司Enscale之间价值450亿美元的合同,因后者可能无法按时交付而面临解约风险。行业内部将当前局面形容为“蛮荒西部”——资金涌入初创企业、尽职调查仓促推进,AI公司为抢占算力宁可承担短期成本上升。
10万亿美元是规划规模,不是已投入资金
需要明确的是,10万亿美元指的是AI基础设施投资的总体规划规模,并非美国政府已实际投入的金额,也不代表所有项目已获得融资或开工许可。哥伦比亚商学院教授Stijn Van Nieuwerburgh在布鲁金斯学会论文中估算,2025至2032年美国AI基础设施支出将达到10.3万亿美元,约占年均GDP的3.6%,是19世纪铁路热潮峰值的约1.5倍、互联网热潮的3倍以上。他同时警告,大量负债“隐藏在资产负债表之外”,现金流仅下降10%就可能令股权价值归零。
“宣布投资”与“建成运营”之间的距离
过去数月,AI巨头接连宣布数百亿乃至数千亿美元算力投资。但47个项目受阻的数据提醒市场:从发布会上的数字到通电运行的服务器机架,中间隔着电网接入、地方审批、融资成本和供应链的多重关卡。当建设速度跟不上宣布速度,AI算力竞赛的下一阶段,考验的或许不再是谁更敢承诺,而是谁真能把数据中心建起来。