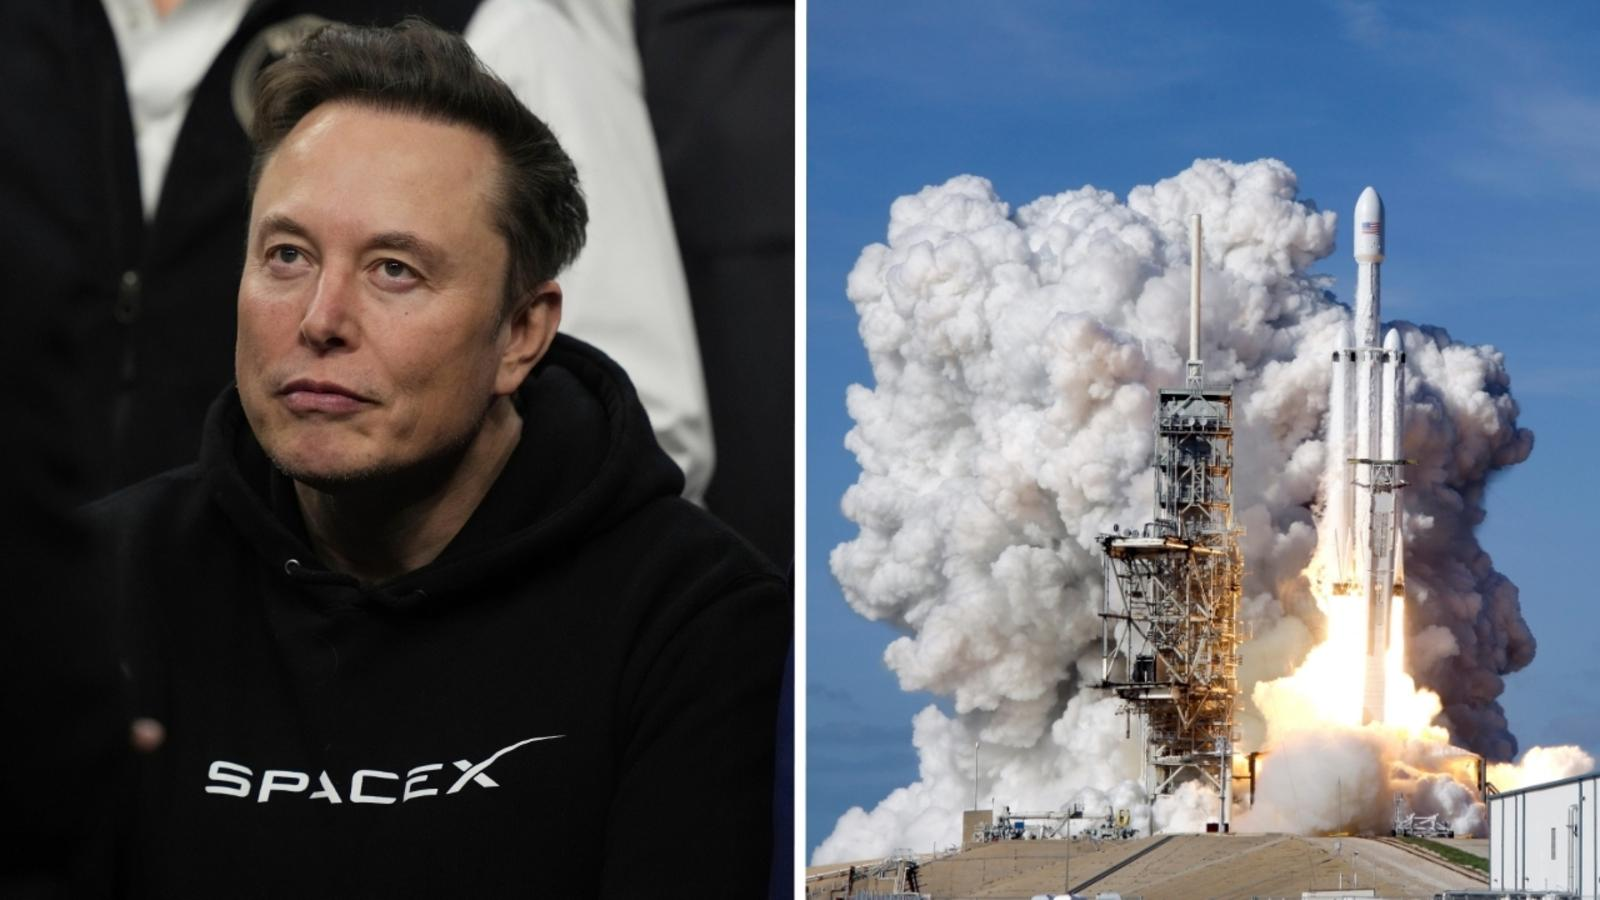
10月25日,路透社报道称,马斯克表示,SpaceX 已完成一笔规模达400亿美元的债务融资,资金主要用于采购英伟达 GPU,相关芯片预计于2027年第一、第二季度到货。SpaceX 预计,2026年第四季度资本开支将达到350亿至400亿美元。
这笔交易值得关注的,不只是融资规模,而是资金投入与算力交付之间存在的时间差。SpaceX 正在为尚未完全落地的计算能力提前配置巨额资本。在 AI 产业,算力采购已经不只是技术部门的预算问题,而是企业对未来需求、资本成本和市场位置的集中下注。
提前锁定算力 本质上是在购买未来的选择权
高端 GPU 的价值,并不只体现在芯片本身的计算性能上,更体现在它能否被及时获得,并在需要时转化为可用的计算能力。
对于大规模 AI 训练和推理业务而言,算力供给不足可能直接限制模型迭代速度、服务规模和产品上线节奏。等到需求已经形成再采购,企业未必能在理想的时间和价格下获得所需资源。
因此,提前锁定芯片,某种程度上是在减少未来扩张的不确定性。
但这种安排也意味着企业必须承担更长的资金占用周期。芯片尚未交付,资金成本和投资承诺已经开始累积;设备到位之后,还需要配套的数据中心、电力、网络及运维体系,才能形成真正可出售的计算服务。
提前获得芯片,不等于提前获得收益。 SpaceX 押注的是未来算力需求持续增长,而这笔投资能否兑现,取决于它能否将硬件供给转化为足够高的利用率与收入。
Starlink和火箭业务 为AI扩张提供了另一种融资逻辑
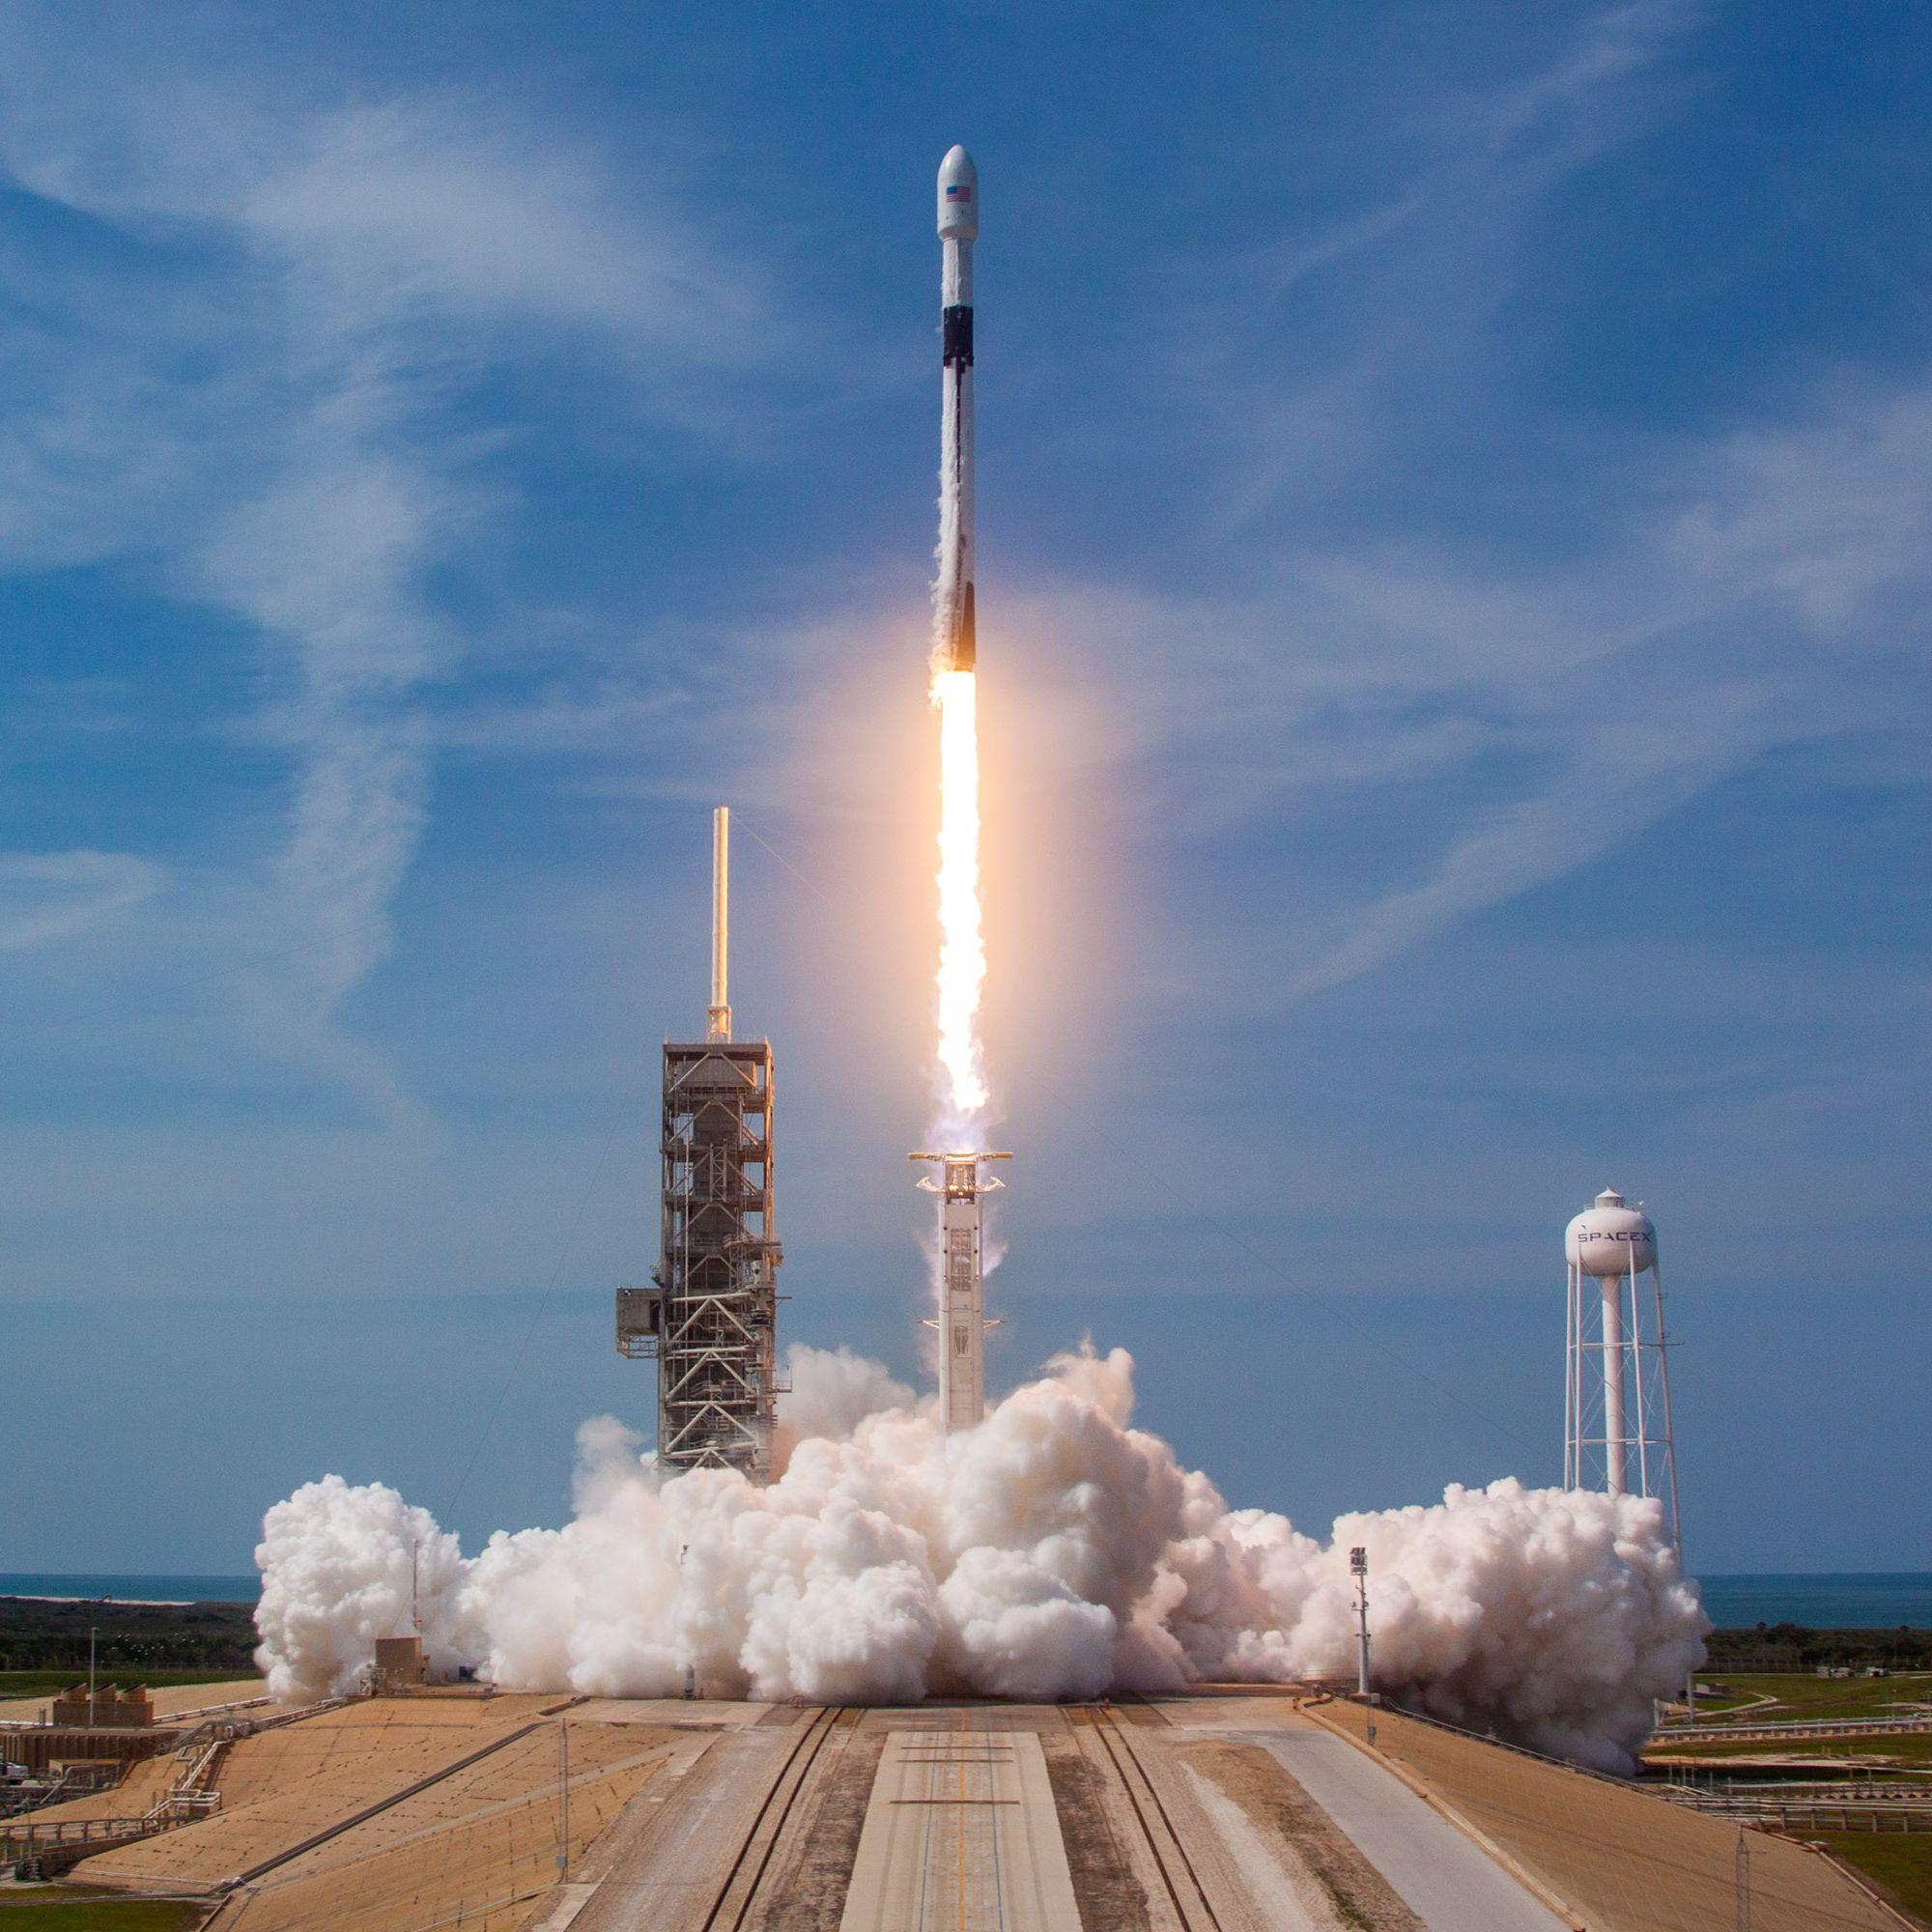 SpaceX 的特殊之处,在于它并非一家完全依靠外部融资支撑的 AI 初创公司。
Starlink 卫星互联网和火箭发射业务,为公司提供了 AI 之外的商业基础。成熟业务形成的收入、资产和信用条件,可以帮助企业争取更大规模的融资,并为回报周期较长的新业务提供资金支持。
这构成了马斯克商业布局中的一个关键变量:不同业务之间的协同,不仅发生在技术层面,也发生在资本配置层面。
当一家企业拥有多个业务板块时,它可以利用相对成熟的业务支持新领域的扩张,而不必完全依赖新业务自身的现金流完成每一轮投资。这使 SpaceX 有条件提前部署大规模算力基础设施,也使其与缺乏稳定收入来源的算力企业形成区别。
不过,融资能力强并不意味着风险更低。债务需要偿还,利息需要支付,投入也必须获得相应回报。多元业务可以提供缓冲,却不能无限承担新业务的成本。真正的考验,是 AI 业务最终能否形成足以支撑自身扩张的现金流。
真正的竞争不在芯片数量 而在资本能否形成闭环
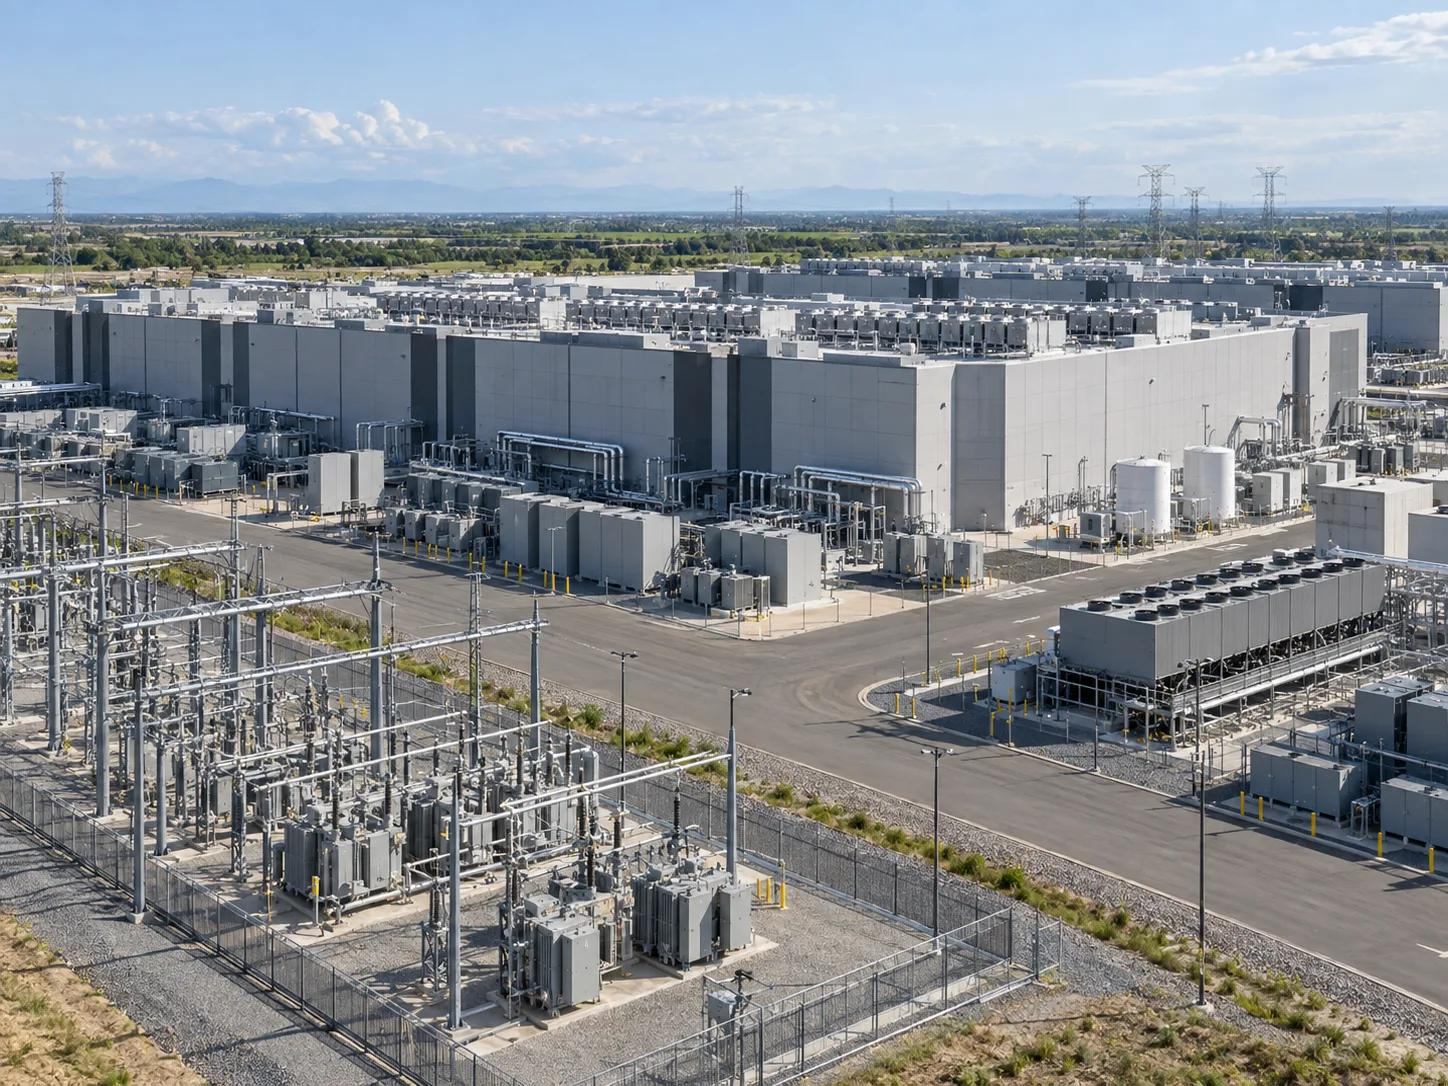 AI 算力投资有一个容易被忽略的矛盾:企业越担心未来供给不足,就越有动力提前扩建;而当整个行业同时采取类似策略时,新增供给也可能在某个阶段超过实际需求。
如果模型训练、企业部署和智能体应用持续扩大,新增算力可以被逐步消化,先行投资者有机会建立规模优势。但如果需求增长不及预期,或者计算价格下降快于成本回收,昂贵的 GPU 和数据中心就可能成为沉重的资产负担。
这也是为什么,判断 SpaceX 的这笔融资,不能只看其能买到多少芯片,还要看三个问题:未来算力由谁购买、客户愿意支付什么价格,以及收入能否覆盖持续扩张所需的资本成本。
算力规模决定企业能够提供多少服务,资本效率则决定这种规模能否长期维持。 两者并不总是同步增长。技术领先可以创造市场机会,但只有当客户需求、设备利用率和现金流形成正向循环,先行投入才可能沉淀为长期优势。
马斯克此次融资,体现的正是对这种未来的押注。他试图在 AI 需求继续扩张之前,先是资金与硬件资源,为后续业务增长建立基础。但这场下注的最终价值,不会由融资金额本身决定,而要由未来几年这些计算资源创造的实际收益来检验。